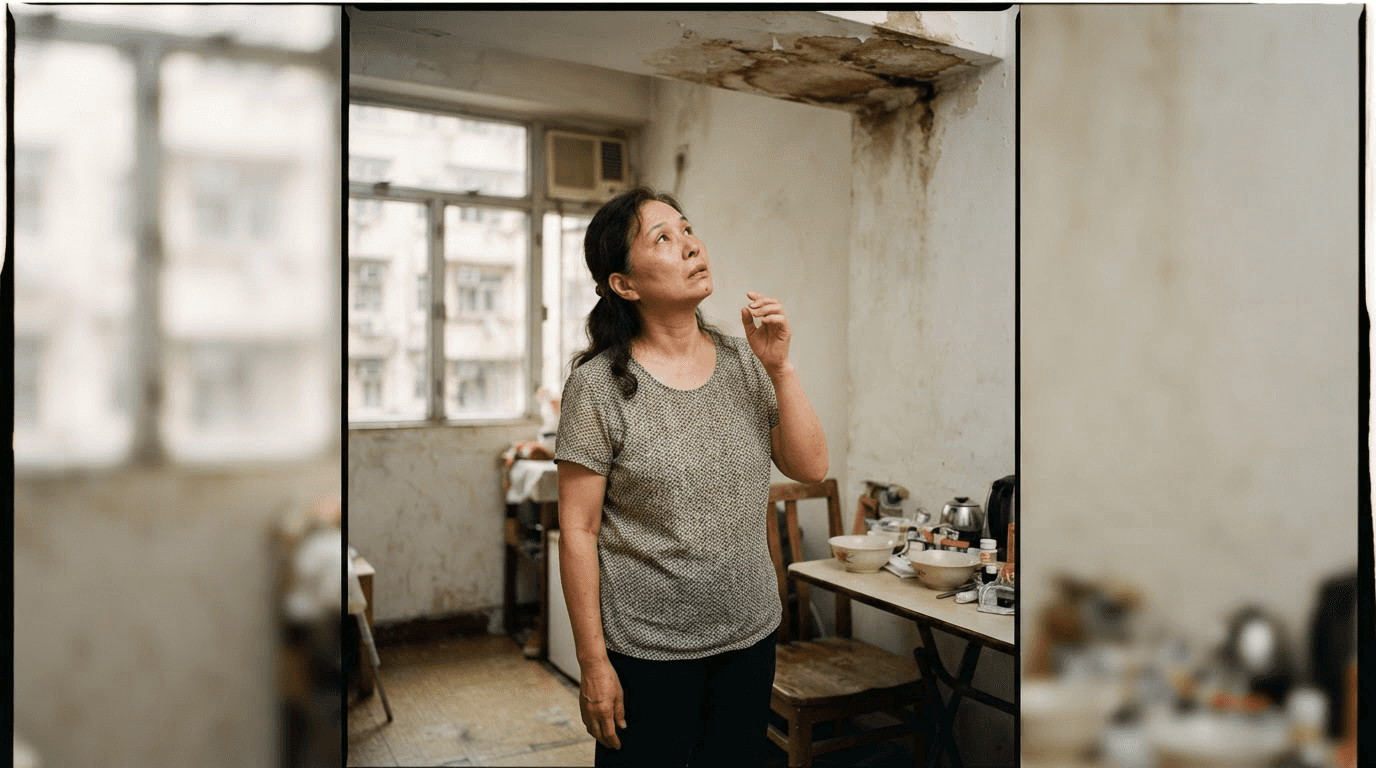
凌晨三點,樓下拍門,話佢屋企天花滴緊水。你行入廚房,見到櫃底一灘水,一個喉管接口爆咗。
呢一刻你要處理兩筆損失:自己屋企嘅,同樓下嘅。自己屋企由家居保險(Home Insurance)處理;樓下嘅損失,要靠責任保障(Personal Liability)。
家居保險賠唔賠爆水喉、漏水,好多時睇兩樣嘢:條喉係突然爆定慢慢滲,同埋你頭 30 分鐘做咗啲咩。
如果你係被樓上漏水浸親嗰個,可以直接睇下面「樓上漏水落嚟,邊個賠?」嗰段。
頭 30 分鐘要做咩?
第一,關水。總水掣多數喺廚房或者浴室假天花入面,或者門口電錶櫃隔籬。熱水爐或者洗衣機爆喉,就先關嗰件電器嘅角掣。
搵唔到水掣,即刻打去管理處。
第二,關電。水去到插蘇或者電器附近,先關總掣。
第三,影相。保險公司會睇你有冇即時做嘢減少損失,保單叫呢樣做「合理措施」。相片同通話紀錄上面嘅時間,就係你嘅證據。
要影邊幾樣?
要影 | 有咩用 |
|---|---|
爆裂位特寫(接口、裂縫、生銹位) | 證明係突然爆,唔係長期滲 |
拆出嚟嘅舊喉 | 實物證據,唔好掉 |
成個現場,睇到水去到邊 | 睇損失範圍 |
受損傢俬電器,連型號牌 | 賠償按維修或者重置計 |
樓下天花、牆身、傢俬 | 樓下損失嘅證據 |
關咗水掣之後嘅樣,連時間 | 證明你即時止咗水 |
受損嘅嘢,未得保險公司同意之前唔好掉。保險公司可能要派人睇。
應該先通知邊個?
次序係:管理處、樓下、保險公司。
管理處要開事故紀錄。記得攞事故編號或者書面確認,之後交索償表,保險公司可能會問你攞管理處嘅事故報告。
樓下可以道歉,亦可以幫手,但唔好講「我賠」。
點解唔可以話「我賠」?
家居保單一般寫明:未得保險公司書面同意,你唔可以承認責任,亦唔可以同對方達成協議。
你自己應承咗,保險公司有理由唔跟。
比較穩陣嘅做法:留低聯絡,請樓下影低損失,話佢知你已經通知咗保險公司。
幾時通知保險公司?
唔好等維修完先報。每間保險公司嘅通知期限唔同,我哋睇過嘅家居保單,由事發後 14 日到 31 日都有。
翻開你張保單,搵「索償通知」嗰段睇清楚。租樓嘅,仲要同時通知業主。
家居保險賠唔賠爆水喉同漏水?
突然爆,通常賠;慢慢滲漏,通常唔賠。
家居保險賠嘅係意外、突然發生嘅損失,例如水喉接口突然爆開、熱水爐爆缸。
日常磨損、生銹、腐蝕、慢慢變差,係家居保單常見嘅不保項目,即係保單列明唔賠嘅情況。一條滲咗兩年、天花起晒霉先發現嘅喉,好大機會唔賠。
突然爆 | 慢慢滲 | |
|---|---|---|
例子 | 接口爆開、熱水爐爆缸 | 防水層失效、喉管生銹穿窿 |
自己屋企嘅損失 | 一般由家居保險賠,扣自負額 | 多數屬磨損或者生銹,唔賠 |
樓下嘅損失 | 由責任保障處理 | 保險可能唔處理,但你照樣要負責 |
你要證明 | 幾時爆、爆咗邊度、點樣止水 | 幾時開始、幾時知、知道之後做過咩 |
要記住:保險唔賠,唔代表你唔使賠。慢慢滲最麻煩,保單唔處理,樓下照樣可以追你。
保險賠之前,你要自己付幾多?
呢筆錢叫自負額(excess):每次索償,你自己要先付嘅一部分,保險賠餘數。
水浸嘅自負額,通常同一般損失唔同。有保險公司嘅家居計劃寫明:高樓每次首 HK$1,500 或者損失嘅 10%,以較高者計;獨立屋、村屋呢類低層屋就係首 HK$2,000 或者 10%。
計一次:屋企損失 HK$60,000,10% 即係 HK$6,000,高過 HK$1,500,所以你要自己付 HK$6,000,保險賠 HK$54,000。
好多人買保險淨係睇保費,到出事先發現自負額同預期差好遠。
樓下嘅損失由邊張單賠?
你張家居保險,保嘅係你自己嘅裝修、傢俬同電器。樓下嘅損失,要靠責任保障:你令其他人有損失,保險幫你賠。
責任保障可能已經包喺家居保險入面,亦可以另外買一份「業主或住戶公眾責任保險」。
點知自己有冇?翻開保單附表(schedule),即係保單頭幾頁列明你買咗咩、保幾多嘅嗰幾版,睇下有冇「個人責任」或者「第三者責任」一項。兩個都係責任保障嘅叫法。
損失 | 通常由邊張保單處理 |
|---|---|
你自己嘅裝修、傢俬、電器 | 你嘅家居保險 |
樓下天花、油漆、傢俬、電器 | 你嘅責任保障 |
樓下有人跣親受傷 | 你嘅責任保障 |
公用喉管爆,浸親你或者樓下 | 大廈法團買嘅責任保險 |
租客自己嘅財物 | 租客自己嘅家居保險 |
唔肯定你張單有冇責任保障?WhatsApp 我哋,將保單附表發過嚟,我哋幫你睇。
樓上漏水落嚟,邊個賠?
倒轉過嚟,如果係樓上漏水浸親你屋企,你有兩條路:向自己張家居保險索償,或者向樓上追。
你自己嘅傢俬同電器受損,可以先搵自己張家居保險;裝修就要睇你張單有冇包埋裝修或者樓宇部分。賠唔賠睇條款,通常亦要扣水浸自負額。
唔肯定漏水源頭喺邊?有保險公司嘅索償指引提到,可以通知食環署,或者安排公證行(loss adjuster,保險公司請嚟評估損失嘅人)確認漏水源頭。
有保險公司嘅索償指引寫明,漏水源頭喺樓上或者鄰居,你要做呢幾樣:
通知保險公司同管理處
攞維修報價
影相,保存證據
將未受損嘅財物搬離漏水範圍
樓上單位入面嘅喉,一般由樓上業主或者用戶負責。如果佢要負法律責任,而又有責任保障,就由佢嘅保險公司處理你嘅損失。
搵唔到源頭,或者樓上唔肯處理,可以向聯辦處投訴,下面「件事拖落去,會點?」嗰段有講。
由報案到收錢,要經過咩步驟?
步驟 | 你要做 | 常見錯誤 |
|---|---|---|
1. 事發當日 | 關水、關電、影相,通知管理處同樓下 | 冇攞管理處事故編號 |
2. 盡快 | 通知保險公司,攞索償表 | 以為維修完先報得 |
3. 緊急維修 | 止漏,保留舊喉同單據 | 掉咗爆咗嗰截喉 |
4. 交表 | 交索償表、維修報價、相片 | 過咗通知期限 |
5. 評估 | 保險公司可能派公證行睇現場 | 之前已經口頭認咗責任 |
6. 賠款 | 扣咗自負額之後賠 | 自負額同預期唔同 |
公證行(loss adjuster)係保險公司請嚟評估損失嘅專業人士,會睇成因同計損失金額。
條喉係邊個負責?
爆嘅係邊條喉,決定由邊個負責,亦決定由邊個嘅保險處理。
位置 | 通常邊個負責 |
|---|---|
單位入面嘅水喉 | 單位業主或者用戶 |
你單位獨用嘅部分 | 業主 |
大廈公用水泵、水箱、公用喉 | 法團或者管理公司 |
水錶 | 水務署安裝,用戶負責保管 |
《建築物管理條例》寫明:業主要保養好自己獨有使用嘅部分,就算大廈公契冇寫都一樣。
最多爭拗嘅係天花夾層。你地台下面嘅去水喉爆,一般係你負責。爆嘅係貫穿成座大廈嘅公用總喉(riser),或者天台水箱,就轉去法團。
分唔清,可以請持牌水喉匠寫份簡短報告。
水源係公用喉,就向法團追。不過法團張單法例只規定要保人命傷亡,財物損失保唔保、保幾多,要睇佢張附表點寫。
件事拖落去,會點?
大部分爆喉個案,保險公司同雙方傾掂就完。以下兩樣,係件事拖落去先要知。
樓下投訴滲水
食環署同屋宇署有個聯合辦事處(聯辦處),專門處理樓宇滲水投訴。2026 年 7 月 16 日起用新程序:
用紅外線熱成像同濕度計搵源頭
懷疑係上層單位引致,大約 14 個工作天內發「建議維修通知」
上層業主要喺 28 日內檢查同維修
仲係滲,聯辦處會發「妨擾事故通知」,即係正式要你維修嘅法定通知。唔履行責任嘅上層業主,要畀最少 HK$17,000 檢驗費;唔遵從通知,最高罰 HK$25,000,另加每日 HK$450。
天台、外牆或者窗滲入嚟嘅雨水,一般唔屬聯辦處處理範圍。聯辦處處理衞生問題,唔會幫你追賠償。
樓下告你
小額錢債審裁處處理 HK$75,000 或以下嘅申索,雙方都唔可以請律師。再大嘅金額,HK$3,000,000 以下由區域法院處理。
一般疏忽或者滋擾嘅申索,對方六年內都可以追;涉及人身傷害就係三年。所以件事唔會因為拖住就消失。有責任保障嘅,交畀保險公司同對方跟進。
未有責任保障,要幾錢?
以一間保險公司公開嘅「業主或住戶公眾責任」計劃為例,分三檔:
保障額 | 每年保費 |
|---|---|
HK$2,000,000 | HK$300 |
HK$5,000,000 | HK$500 |
HK$10,000,000 | HK$750 |
呢個係單一計劃嘅公開價錢,每間保險公司唔同,實際以報價為準。
同一個計劃,水浸令樓下財物有損失,每次自負額係首 HK$1,000 或者損失嘅 10%,以較高者計。
今日可以做咩?
翻開家居保單,搵三樣嘢:
水浸自負額點計
有冇責任保障,保障額幾多
索償通知期限係幾多日
租樓嘅,再睇租約寫明邊部分水喉由邊個維修。
免責聲明:本文僅供參考,不構成保險建議。實際保障範圍以保單條款為準。
如需專業保險建議,請聯絡持牌保險代理。
Disclaimer: This article is for reference only and does not constitute insurance advice.
Actual coverage is subject to policy terms and conditions.
文中保費、自負額及通知期限屬個別計劃嘅公開資料,不代表市場水平。法律問題請諮詢律師。
相關文章
常見問題
屋企爆水管浸到樓下,係咪一定要我賠?
家居保險包唔包爆水喉同漏水?
樓下嘅損失由邊張保單賠?
樓下要我即場簽紙賠錢,簽唔簽得?
爆水管幾時要通知保險公司?
唔肯定你張單保唔保樓下?
將你張家居保單同 schedule 發畀我哋,我哋幫你睇有冇責任保障、保障額幾多、水浸自負額點計。WhatsApp 或致電 2633 6813,電郵 cs@looperin.com。

Felix Kong
CEO
繼續閱讀